LA MIRADA DEL
REVENUE
Revenue Management hotelero sin filtros
Este artículo cubre octubre de 2026 a enero de 2027, que son los meses con programación aérea publicada a día de hoy. Datos del Observatorio Turístico de Canarias: fichas de noviembre, diciembre y enero con última actualización del 19 de octubre de 2026, y ficha de octubre del 21 de septiembre. Febrero y marzo todavía no están publicados: se añaden según el Observatorio los va sacando. El reparto entre bajo coste y compañías tradicionales procede de Turespaña (registros de Aena), con datos provisionales de enero a agosto de 2026. Actualizado el 20 de octubre de 2026.
La programación aérea de Canarias ha pasado de verse hasta noviembre a verse hasta enero, y lo que ya estaba escrito se ha movido. El patrón de septiembre se confirma en lo grande: la península pone el crecimiento. Y se corrige en lo que más importa: el mercado que pierde plazas ya no es el alemán, es el británico.
- Ya está decidido y no depende de ti. Canarias tiene programadas 2.024.224 plazas para octubre, 2.166.529 para noviembre, 2.321.570 para diciembre y 2.164.959 para enero. Vuelo regular cargado en sistema, según el Observatorio Turístico de Canarias.
- La península pone el crecimiento en tres de los cuatro meses. De las 265.797 plazas nuevas de octubre a enero, 167.151 son peninsulares (el 62,9 %) y 98.646 internacionales. Octubre es la excepción: allí la península resta 9.836.
- El Reino Unido ha pasado a ser el que resta. Sube un 4,8 % en octubre y baja un 3,7 %, un 1,1 % y un 7,5 % en los tres meses siguientes. Alemania hace el recorrido contrario: cae un 9,4 % en octubre y queda plana en diciembre y enero.
- El avión que crece es el de bajo coste. De enero a agosto, los pasajeros internacionales que llegan a Canarias en compañías de bajo coste suben un 2,2 % y los de las tradicionales bajan un 4,8 %. Las de bajo coste ya son el 63,1 % del total.
- Lo publicado se mueve. Noviembre ha cambiado desde nuestro último artículo: el internacional ha pasado de +0,4 % a −0,2 %. Y el invierno completo ha tenido tres lecturas en dos meses.
Lo que ya está decidido y no depende de ti
Las estadísticas que llegan a tu mesa —pasajeros de AENA, turistas del INE, pernoctaciones del ISTAC— miran hacia atrás. La programación aérea mira hacia delante: asientos ya cargados en los sistemas de reservas para meses que todavía no han ocurrido. La ficha de enero de 2027 se publicó el 19 de octubre de 2026, diez semanas antes de que empiece el mes.
Con las mismas salvedades de siempre. Es una intención comercial, no un compromiso: una aerolínea puede recortar una ruta floja. Se revisa: noviembre ha cambiado entre la ficha de agosto y la de octubre. Y mide plazas, no personas: no todas se venden y no todo el que aterriza duerme en un hotel. El dato no te dice cuánta demanda hay. Te dice cuánta capacidad de entrada hay y de dónde viene, que es justo la parte que no controlas.
Cuatro meses de programación aérea, un mismo patrón: la península pone el crecimiento
Plazas programadas hacia Canarias, diferencia frente al mismo mes del año anterior (valores absolutos de cada ficha):
Plazas programadas
| Mes | Total Canarias | Variación | Internacional | Península |
|---|---|---|---|---|
| Octubre 2026 | 2.024.224 | +50.436 (+2,6 %) | +60.272 | −9.836 |
| Noviembre 2026 | 2.166.529 | +61.470 (+2,9 %) | −3.471 | +64.941 |
| Diciembre 2026 | 2.321.570 | +106.890 (+4,8 %) | +33.728 | +73.162 |
| Enero 2027 | 2.164.959 | +47.001 (+2,2 %) | +8.117 | +38.884 |
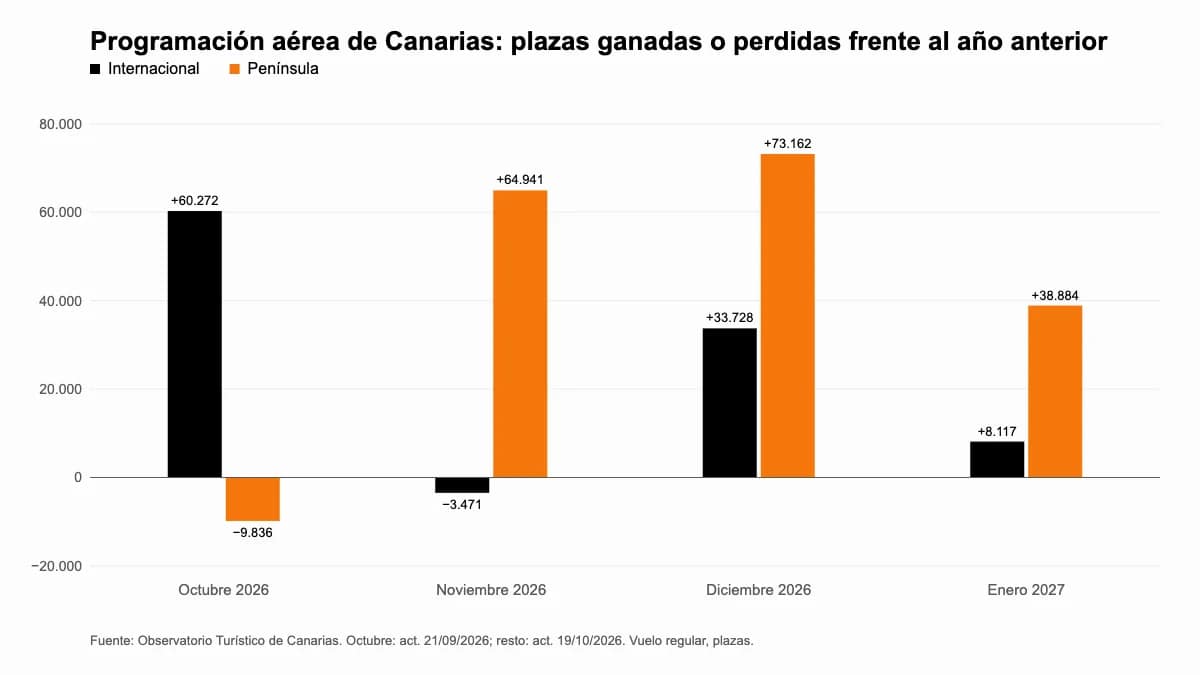
En octubre el mercado nacional se encoge y el mes crece por fuera. En noviembre ocurre lo contrario hasta el extremo: el internacional pierde plazas y la península aporta más del cien por cien del crecimiento (64.941 sobre 61.470). Diciembre es el pico del periodo (+106.890) y enero se enfría (+47.001), con la península todavía en cabeza.
Sumando los cuatro meses el archipiélago gana 265.797 plazas. Esa cifra no describe a ninguno de los cuatro: es la media de meses que crecen por motivos distintos.
Quién se baja del avión ha cambiado desde septiembre
Variaciones interanuales por mercado emisor para el conjunto del archipiélago:
Variación por mercado emisor
| Mercado | Octubre 26 | Noviembre 26 | Diciembre 26 | Enero 27 |
|---|---|---|---|---|
| Reino Unido | +4,8 % | −3,7 % | −1,1 % | −7,5 % |
| Alemania | −9,4 % | −3,1 % | +0,1 % | +1,2 % |
| Suecia | +130,7 % | +185,3 % | +90,6 % | +101,6 % |
| Dinamarca | +129,1 % | +78,2 % | +67,5 % | +75,1 % |
| Noruega | +110,1 % | +25,1 % | +38,8 % | +37,0 % |
| Francia | +25,6 % | −23,2 % | −17,2 % | −13,9 % |
| Austria | −17,1 % | −29,4 % | −23,1 % | −19,9 % |
| Italia | −4,4 % | −7,0 % | −1,8 % | −0,3 % |
Porcentajes calculados sobre los valores absolutos de cada ficha.
El Reino Unido es la novedad. En septiembre el dato incómodo era Alemania, que caía en octubre y noviembre. Con las fichas de ahora, Alemania se estabiliza en diciembre y enero, y el primer mercado emisor del archipiélago pierde plazas tres meses seguidos, con un enero que se deja 47.608 sobre 634.278. Un hotel con peso británico tiene un enero distinto del que esperaba en septiembre.
Escandinavia sostiene el internacional ella sola. En enero Suecia, Dinamarca, Noruega y Finlandia suman +51.521 plazas; el internacional completo suma +8.117, de modo que el resto de mercados pierde 43.404. En noviembre la cuenta es parecida (nórdicos +46.122, resto −49.593).
Francia y Austria restan en los tres meses con cifras de dos dígitos. Son mercados pequeños frente al británico, pero están presentes en la mayoría de los hoteles de todas las islas.
Cuidado con leer los porcentajes solos: un +185 % sueco y un −7,5 % británico no pesan igual en tu hotel, porque parten de volúmenes muy distintos.
Quién trae el avión: el bajo coste crece y el tradicional cae
La ficha del Observatorio cuenta plazas, pero no dice de qué compañía. Para saber qué tipo de aerolínea crece hay que mirar otra fuente: la nota mensual de pasajeros aéreos internacionales de Turespaña, elaborada con los registros de Aena, que separa bajo coste y compañías tradicionales. Pasajeros llegados a Canarias en 2026:
Pasajeros internacionales a Canarias, 2026
| Mes | Bajo coste | Var. interanual | Tradicionales | Var. interanual | % bajo coste |
|---|---|---|---|---|---|
| Enero | 866.170 | +4,8 % | 589.167 | −1,9 % | 59,5 % |
| Febrero | 934.111 | +5,8 % | 570.191 | −3,5 % | 62,1 % |
| Marzo | 995.791 | +4,8 % | 609.953 | −3,4 % | 62,0 % |
| Abril | 759.476 | −5,1 % | 461.996 | −11,6 % | 62,2 % |
| Mayo* | 723.173 | n.d. | 356.079 | n.d. | 67,0 % |
| Junio | 707.828 | −0,3 % | 364.273 | −9,2 % | 66,0 % |
| Julio | 806.349 | +2,5 % | 464.515 | −3,3 % | 63,4 % |
| Agosto | 799.538 | +3,8 % | 446.618 | −3,9 % | 64,2 % |
| Enero-agosto | 6.592.436 | +2,2 % | 3.862.792 | −4,8 % | 63,1 % |
Turespaña, nota de pasajeros aéreos internacionales, datos provisionales hasta agosto de 2026. *Mayo se obtiene por diferencia entre los acumulados de abril y junio (no se pudo leer la nota de mayo); los ocho meses suman exactamente el acumulado de enero a agosto. Los porcentajes de cuota se han calculado sobre los valores absolutos.
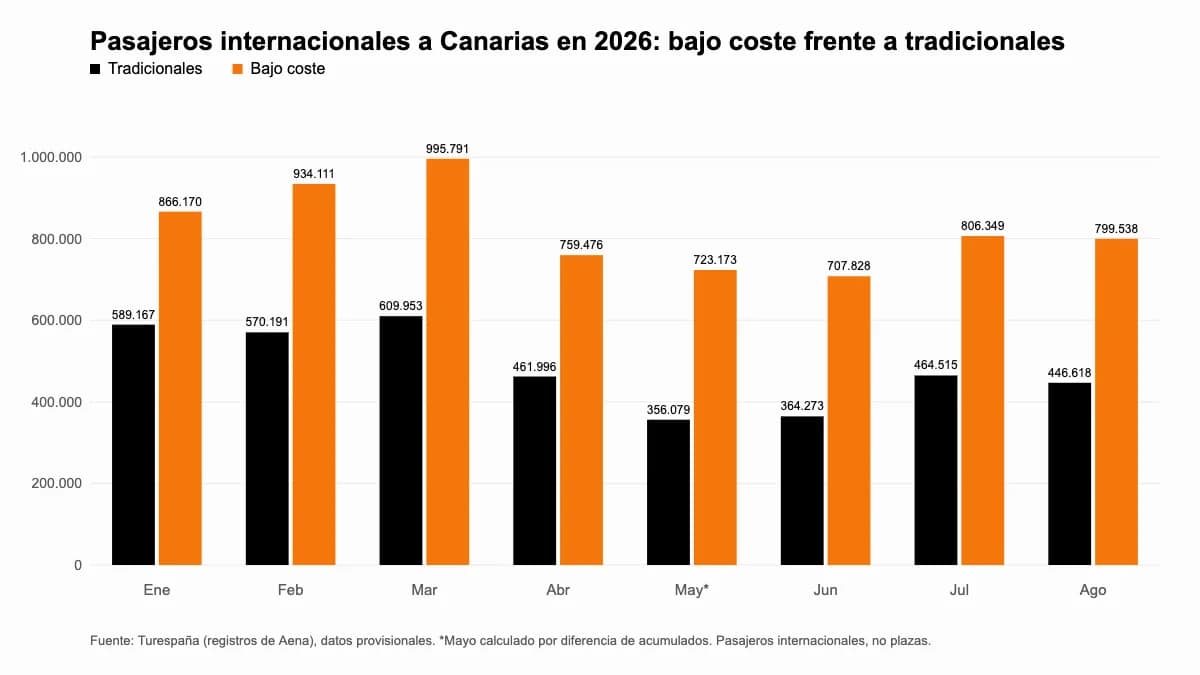
Las tradicionales caen en los siete meses con dato; el bajo coste crece en cinco de siete. Retrocede en abril (−5,1 %), que probablemente arrastra el efecto calendario de la Semana Santa, y en junio (−0,3 %), y en ambos meses las tradicionales caen mucho más (−11,6 % y −9,2 %). En agosto la brecha vuelve a abrirse: +3,8 % frente a −3,9 %.
Lo que esto cambia en tu hotel no es el número de asientos, sino su lógica. Un cliente que llega en bajo coste suele reservar con menos antelación y comparar más el precio; uno que llega en tradicional suele venir ligado a paquete, cupo y garantía. Es una lectura del modelo de negocio, no un dato de este informe. Lo que sí dice el informe es el sentido: lo que crece son las compañías que venden asiento suelto, y lo que cae son las que venden paquete.
Dos límites. Son pasajeros internacionales, así que no incluyen el tráfico peninsular, que es el que más crece en las fichas del Observatorio. Y son datos de hasta agosto: sirven para saber quién ha crecido, no para anticipar enero.
Cada isla tiene su propia programación aérea
Saldo de plazas por isla frente al mismo mes del año anterior:
Saldo por isla
| Isla | Oct | Nov | Dic | Ene | Saldo 4 meses |
|---|---|---|---|---|---|
| Gran Canaria | +33.593 | +58.692 | +66.490 | +67.546 | +226.321 |
| Tenerife | +3.128 | +28.971 | +56.276 | +15.847 | +104.222 |
| La Palma | +4.863 | −635 | +118 | +351 | +4.697 |
| Fuerteventura | −3.713 | −5.761 | −4.523 | +785 | −13.212 |
| Lanzarote | +12.565 | −19.797 | −11.471 | −37.528 | −56.231 |
Gran Canaria concentra el 85,1 % del crecimiento y gana plazas los cuatro meses. Tenerife tiene su pico en diciembre (+56.276) y se frena en enero. Lanzarote crece en octubre y pierde plazas los tres meses siguientes, con enero en −10,1 %. Fuerteventura, que en septiembre parecía plana, suma −13.212 en cuatro meses y solo sale en positivo en enero. La Palma crece un 32,3 % en octubre y desde entonces es casi plana, con el internacional restando cada mes y la península sustituyéndolo.
Seis decisiones que caben en esta semana
Uno. Tarifar enero con la ficha de enero, no con la de octubre. Un calendario de enero fijado antes del 19 de octubre parte de un programa que ya no existe. Umbral: si tu pick-up de las próximas cuatro semanas se desvía más de diez puntos de lo que suponías en septiembre, la programación aérea ya no respalda el precio que fijaste.
Dos. Distinguir tu cliente británico del alemán. Hasta septiembre el riesgo estaba en Alemania; ahora está en el Reino Unido. Umbral: si más del 30 % de tus noches de enero son británicas y tu pick-up de enero va por debajo del año pasado, el avión británico que baja ya se está notando en tu libro.
Tres. Dos curvas de pick-up, no una. Separa península de internacional en el forecast si la península es más del 20 % de tus noches. Umbral: si la antelación media de las dos se diferencia en más de 14 días, no se gestionan con la misma regla de release.
Cuatro. El nórdico deja de ser «resto de Europa». Umbral: si más del 10 % de tus noches vienen de un mercado sin tarifa propia ni ficha traducida, ahí hay margen que estás regalando en comisión.
Cinco. Revisar el cupo contra el programa que sí va a operar. Con Francia y Austria recortando en tres meses seguidos, un cupo comprometido contra el programa de verano puede ser mayor que el avión que realmente vuela. Umbral: si el cupo comprometido de un mercado supera el avión programado para ese mercado en tu isla, estás pagando por plazas que no existen.
Seis. Medir cuánto de tu avión es bajo coste. En Canarias es el 63,1 % de los pasajeros internacionales entre enero y agosto de 2026. Umbral: si más del 60 % de tus llegadas vienen en bajo coste, tu curva de reserva es más corta y más sensible al precio que la de tu cupo, y la venta directa de último momento pesa más que el contrato; si menos del 40 %, tu base depende de la turoperación tradicional, que cae un 4,8 %, y toca revisar garantías y volumen de cupo antes de cerrar el invierno. Si no sabes tu cifra, el canal de venta y la aerolínea de llegada que declara el huésped son un buen sustituto.
Lo que todavía no se ve
Febrero y marzo no están publicados. A 20 de octubre la última ficha disponible es la de enero. Quien te venda hoy una previsión de conectividad para Semana Santa está rellenando huecos.
Tampoco se ve por compañía. La ficha de capacidad no distingue bajo coste de tradicional, y la nota de Turespaña que sí lo hace llega con semanas de retraso y solo cubre pasajeros internacionales. Cruzar las dos es trabajo propio, no un dato publicado.
Y lo publicado se mueve. El invierno completo ha tenido tres lecturas: 11.037.446 plazas el 17 de agosto, 11.088.433 el 21 de septiembre y 11.073.632 el 19 de octubre. Entre la primera y la tercera, el internacional pierde 35.614 plazas y la península gana 71.800: el total sube 36.186 y esconde un movimiento de fondo mucho mayor. La señal útil no es solo cuántas plazas hay: es hacia dónde se mueve la cifra entre una revisión y la siguiente.
La moraleja
En un muelle importa menos cuántas barcas hay amarradas que cuáles han salido y con qué aparejo. Este invierno el total de plazas dice que hay flota; lo que decide tu cuenta es quién zarpa, con qué antelación reserva y a qué precio acepta el asiento. La flota que crece no es la misma que hace dos años, y la que cae es la que venía con el contrato firmado.
Contar el muelle es fácil. Mirar quién sale es lo que cambia la campaña.
Tomar las riendas, no esperar a ver
Estos datos son públicos. Lo difícil no es conseguirlos: es cruzarlos con tu mix real de mercados, tu curva de pick-up y tu estructura de contratos para saber qué te toca a ti, que no es lo que le toca al hotel de al lado. Y sostener ese cruce cada mes, cuando salga la ficha siguiente.
Eso es lo que hago en RM Revenue: ajustar tu estrategia comercial, tu distribución y tu tecnología con orden, y salir de la conversación con decisiones concretas y fechadas.
Si quieres saber qué te toca a ti este invierno, cuéntame tu caso.
La serie completa
Esta pieza forma parte del análisis de programación aérea de Canarias:
- Edición anterior: Capacidad aérea de Canarias: lo que ya está decidido para octubre y noviembre
- Por isla (octubre de 2026 a enero de 2027): Lanzarote · Fuerteventura · Gran Canaria · Tenerife · La Palma
Fuentes
- Observatorio Turístico de Canarias (Promotur, Gobierno de Canarias), «Capacidad aérea regular hacia Canarias (plazas)»: fichas de noviembre, diciembre, enero e invierno 2026/27, última actualización 19 de octubre de 2026; ficha de octubre, última actualización 21 de septiembre de 2026. Vuelo regular, no incluye chárter; mide plazas programadas, no pasajeros. No publica La Gomera ni El Hierro. observatorioturisticodecanarias.com/conectividad-aerea
- Turespaña, notas mensuales de pasajeros aéreos internacionales (enero a agosto de 2026), elaboradas a partir de los registros administrativos de Aena; datos provisionales que se consolidan a los doce meses. Se leyeron las notas de enero, febrero, marzo, abril, junio, julio y agosto; mayo, por diferencia. Ejemplo: nota de julio de 2026.